上海投资管理公司如何选?从资本配置到股权管理的实战观察
上海作为国内金融要素最齐全的城市之一,资产管理机构数量众多,从陆家嘴的持牌机构到各区县的精品咨询团队,企业面对的选择面很宽,但真正匹配自身需求的并不多。不少企业在接触"上海投资管理公司"这一概念时,容易把它简单等同于"帮忙理财的机构",实际上,投资管理公司的服务边界要宽得多——它既涉及资产配置咨询、股权投资管理,也涵盖企业投融资结构设计、资本运作路径规划等偏战略层面的工作。理解这一点,是选对合作方的前提。
投资管理公司到底在做什么
从业务实质看,一家规范的投资管理有限公司通常围绕三条主线展开服务:
- 资产配置咨询:根据企业或家族的资金规模、风险承受能力、流动性要求,设计跨品类的配置方案,涉及的标的可能包括固定收益类产品、公募与私募基金、信托计划、保险年金等。
- 股权投资管理:包括投前尽调、估值建模、交易结构设计、投后管理与退出安排,服务对象既可能是产业资本,也可能是高净值个人。
- 企业投资咨询与资本运作:帮助企业梳理资产负债表、规划融资节奏、设计股权激励、对接资本市场资源,这类服务更接近"外部CFO"的角色。
需要说明的是,投资管理与银行理财、证券经纪、保险销售属于不同赛道。前者偏重方案设计与决策支持,后三者更多是产品销售与交易执行。企业在选择合作方时,先厘清自己需要的是"买产品"还是"要方案",能省去大量沟通成本。
上海市场的几个现实特征
上海的资产管理行业有几个值得注意的特点。第一,机构分层明显。头部机构服务大型产业集团与机构资金,中小型精品机构则更擅长服务成长型企业与高净值客户,后者往往响应更快、方案更灵活。第二,合规要求严格。上海金融监管部门对投资咨询、资产管理类业务的边界划分较为清晰,持牌经营、信息披露、投资者适当性管理都有明确要求,这既是约束,也是筛选机构的一把尺子。第三,资源密度高。无论是会计师事务所、律师事务所,还是基金、信托、券商,上海的资源集聚度让投资管理公司在做方案时拥有更多工具选择。
对需求方而言,这意味着:在上海找投资管理公司,重点不在于"有没有",而在于"对不对口"。一家擅长二级市场配置的机构,未必能做好产业股权投融资;反过来,深耕股权投资的团队,也未必适合做稳健型资产配置。
筛选合作方的四个实用维度
一看业务资质与合规记录
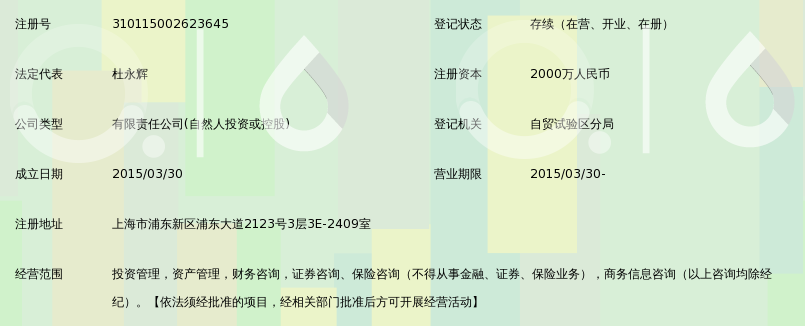
核实机构的工商登记信息、经营范围是否覆盖所洽谈的业务,涉及私募基金管理的应查验中基协备案情况。合规记录可以通过公开渠道查询,这一步不能省。
二看团队背景与项目经验
投资管理是高度依赖人的行业。团队是否具备金融、财务、法律复合背景,是否有可验证的项目案例,过往服务的客户类型是否与自身相近,都是判断依据。泛泛而谈"资源丰富"而拿不出具体案例的,需要谨慎。
三看服务流程是否透明
规范的投资顾问服务会有清晰的服务流程:需求诊断、方案设计、执行跟踪、定期复盘。费用结构也应事先明确,是按管理规模收费、按项目收费,还是顾问费加绩效分成,不同模式对应的利益导向不同,企业应结合自身情况判断。
四看风险揭示是否充分
任何投资都伴随风险。一家负责任的投资管理公司不会只讲收益、不谈风险,而是会把最坏情形、流动性约束、退出不确定性讲清楚。如果对方在沟通中回避风险话题,这本身就是风险信号。
企业投资咨询中的常见误区
在实际咨询中,企业方常出现几类偏差。其一是把投资管理等同于"找高收益项目",忽视自身现金流结构与风险承受能力,结果配置与实际经营节奏脱节。其二是把股权投资管理简单理解为"投钱进去等分红",对投后管理、公司治理、退出路径缺乏预案。其三是低估合规成本,尤其在涉及跨境资金、多层股权架构时,前期架构设计不到位,后期调整代价很高。
更稳妥的做法是:先由投资管理公司协助完成一次全面的资产与负债梳理,明确资金的性质——是闲置资金、经营备用金,还是长期资本——再据此决定配置方向。资金性质不同,可承受的波动区间和投资期限完全不同。
资本管理公司的价值边界
需要客观看待的是,投资管理公司并非万能。它提供的是专业判断与方案支持,最终决策权和风险承担仍在企业自身。优秀的合作方会帮助企业把问题想清楚、把结构搭合理、把风险看清楚,但不会替企业做决定,更不会承诺保本保收益。凡是以"稳赚""保底"为卖点的,基本可以排除。
对于上海及长三角地区的企业而言,选择一家理解本地市场、具备跨品类配置能力、流程规范透明的投资管理公司,能够在资产配置、股权投融资、资本运作等环节提供实实在在的支撑。速硕投资管理深耕投资管理咨询与资产管理服务领域,围绕企业投资咨询、股权投资管理、资产配置咨询等方向,为不同类型的客户提供方案设计与决策支持。选对伙伴,资本才能真正服务于企业的长期发展,而不是成为负担。